


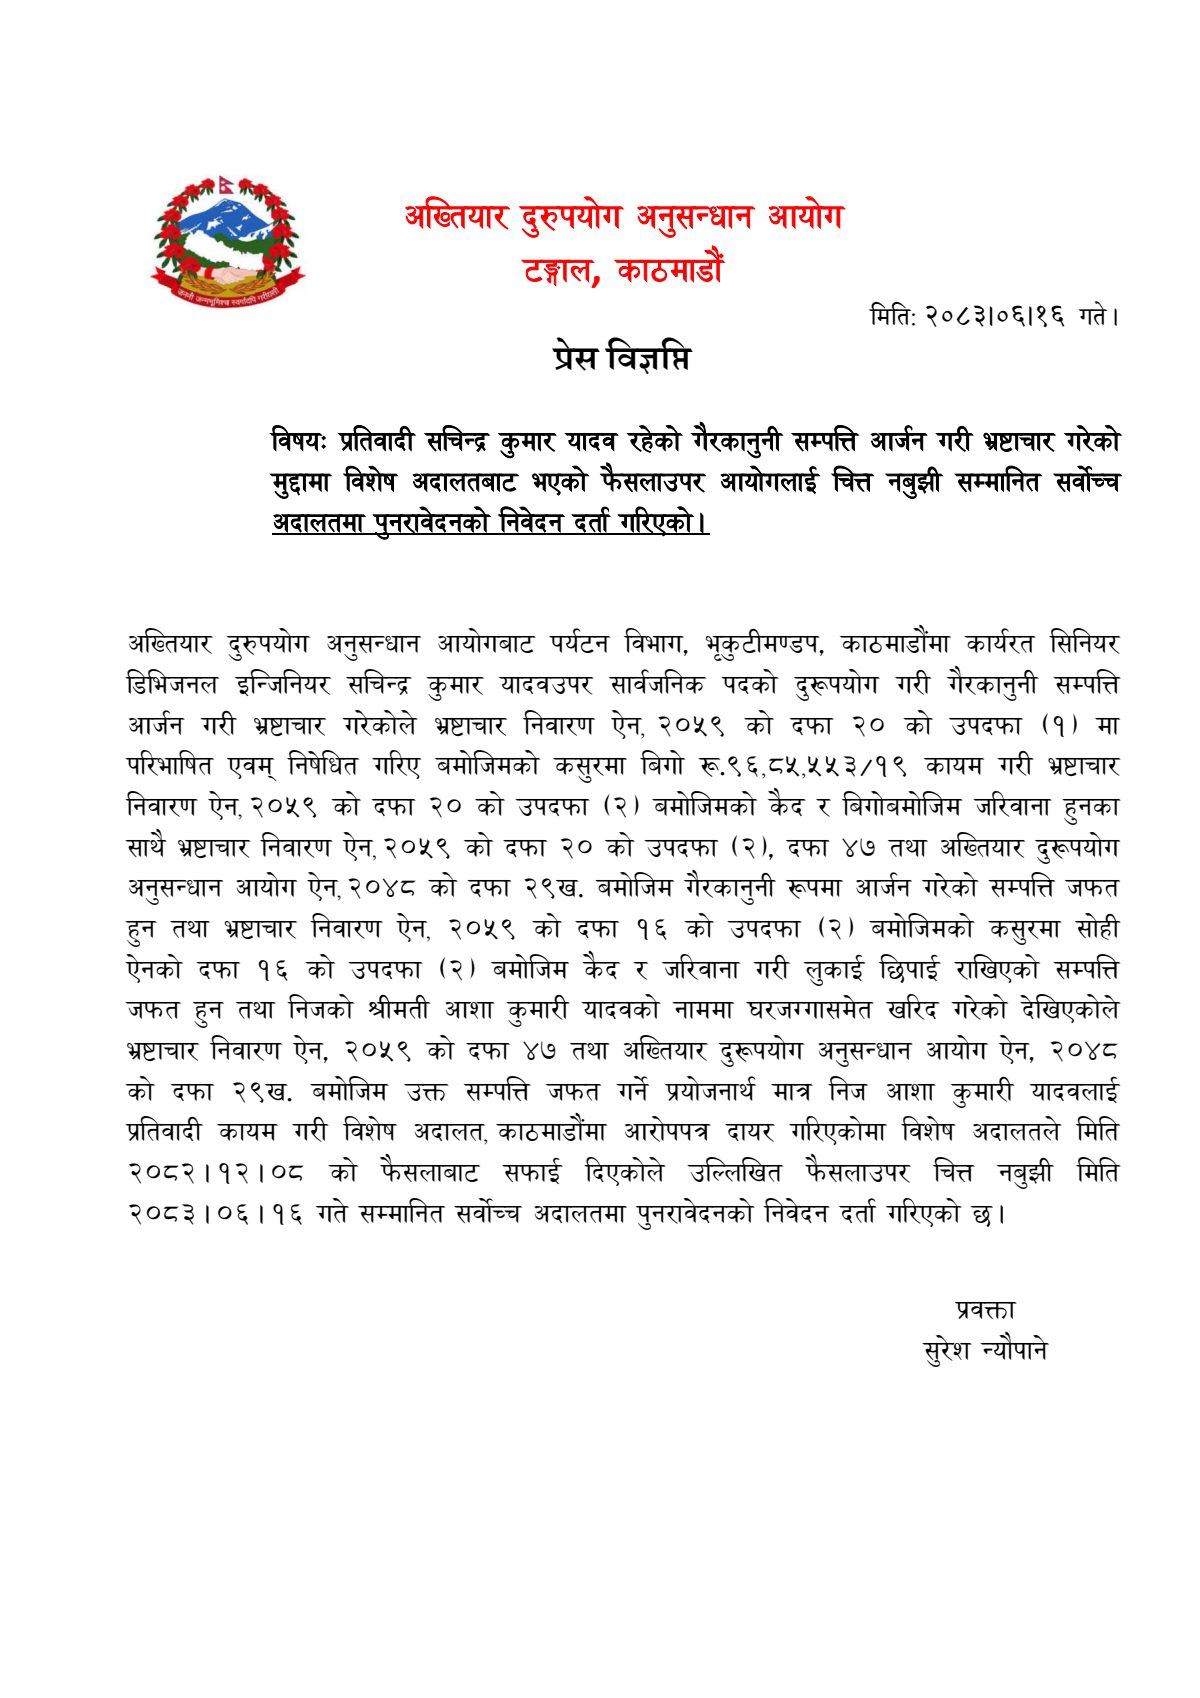
प्रतिवादी सचिन्द्र कुमार यादव रहेको गैरकानुनी सम्पत्ति आर्जन गरी भ्रष्टाचार गरेको मुद्दामा विशेष अदालतबाट भएको फैसलाउपर आयोगलाई चित्त नबुझी सम्मानित सर्वोच्च अदालतमा पुनरावेदनको निवेदन दर्ता गरिएको।
Summary
बिषयः प्रतिवादी सचिन्द्र कुमार यादव रहेको गैरकानुनी सम्पत्ति आर्जन गरी भ्रष्टाचार गरेको मुद्दामा विशेष अदालतबाट भएको फैसलाउपर आयोगलाई चित्त नबुझी सम्मानित सर्वोच्च अदालतमा पुनरावेदनको निवेदन दर्ता गरिएको । अख्तियार दुरुपयोग अनुसन्धान आयोगबाट पर्यटन विभाग, भूकुटीमण्डप, काठमाडौंमा कार्यरत सिनियर…
Auto-generated and may contain errors. Check the original notice before you act on it.
Files
- 4fe15c4d-c96c-4f6a-9b48-56564152327b.pdfPDF · 1 page · 603 KBOpen
- fcafc929-5e7e-4b98-9ec7-6ba5e52037fd.pdfPDF · 8 pages · 1.3 MBOpen
Key details
- Organization
- Commission for the Investigation of Abuse of Authority (CIAA)
- Industry
- Commission
- Category
- Court Order
- Published
- Notice date
- Fiscal year
- FY 2083/84
- Source
- View on the original website
Text extracted automatically from the notice (may contain errors)
4fe15c4d-c96c-4f6a-9b48-56564152327b.pdf
अख्तियार दुरुपयोग अनुसन्धान आयोग टङ्गाल, काठमाडौं प्रेस विज्ञप्ति मिति: २०८३।०६।१६ गते। बिषयः प्रतिवादी सचिन्द्र कुमार यादव रहेको गैरकानुनी सम्पत्ति आर्जन गरी भ्रष्टाचार गरेको मुद्दामा विशेष अदालतबाट भएको फैसलाउपर आयोगलाई चित्त नबुझी सम्मानित सर्वोच्च अदालतमा पुनरावेदनको निवेदन दर्ता गरिएको । अख्तियार दुरुपयोग अनुसन्धान आयोगबाट पर्यटन विभाग, भूकुटीमण्डप, काठमाडौंमा कार्यरत सिनियर डिभिजनल इन्जिनियर सचिन्द्र कुमार यादवउपर सार्वजनिक पदको दुरूपयोग गरी गैरकानुनी सम्पत्ति आर्जन गरी भ्रष्टाचार गरेकोले भ्रष्टाचार निवारण ऐन, २०५९ को दफा २० को उपदफा (१) मा परिभाषित एवम् निषेधित गरिए बमोजिमको कसुरमा बिगो रू.९६,८५,५५३/१९ कायम गरी भ्रष्टाचार निवारण ऐन, २०५९ को दफा २० को उपदफा (२) बमोजिमको कैद र बिगोबमोजिम जरिवाना हुनका साथै भ्रष्टाचार निवारण ऐन, २०५९ को दफा २० को उपदफा (२), दफा ४७ तथा अख्तियार दुरूपयोग अनुसन्धान आयोग ऐन, २०४८ को दफा २९ख. बमोजिम गैरकानुनी रूपमा आर्जन गरेको सम्पत्ति जफत हुन तथा भ्रष्टाचार निवारण ऐन, २०५९ को दफा १६ को उपदफा (२) बमोजिमको कसुरमा सोही ऐनको दफा १६ को उपदफा (२) बमोजिम कैद र जरिवाना गरी लुकाई छिपाई राखिएको सम्पत्ति जफत हुन तथा निजको श्रीमती आशा कुमारी यादवको नाममा घरजग्गासमेत खरिद गरेको देखिएकोले भ्रष्टाचार निवारण ऐन, २०५९ को दफा ४७ तथा अख्तियार दुरूपयोग अनुसन्धान आयोग ऐन, २०४८ को दफा २९ख. बमोजिम उक्त सम्पत्ति जफत गर्ने प्रयोजनार्थ मात्र निज आशा कुमारी यादवलाई प्रतिवादी कायम गरी विशेष अदालत, काठमाडौंमा आरोपपत्र दायर गरिएकोमा विशेष अदालतले मिति २०८२।१२।०८ को फैसलाबाट सफाई दिएकोले उल्लिखित फैसलाउपर चित्त नबुझी मिति २०८३।०६।१६ गते सम्मानित सर्वोच्च अदालतमा पुनरावेदनको निवेदन दर्ता गरिएको छ। प्रवक्ता सुरेश न्यौपाने
fcafc929-5e7e-4b98-9ec7-6ba5e52037fd.pdf
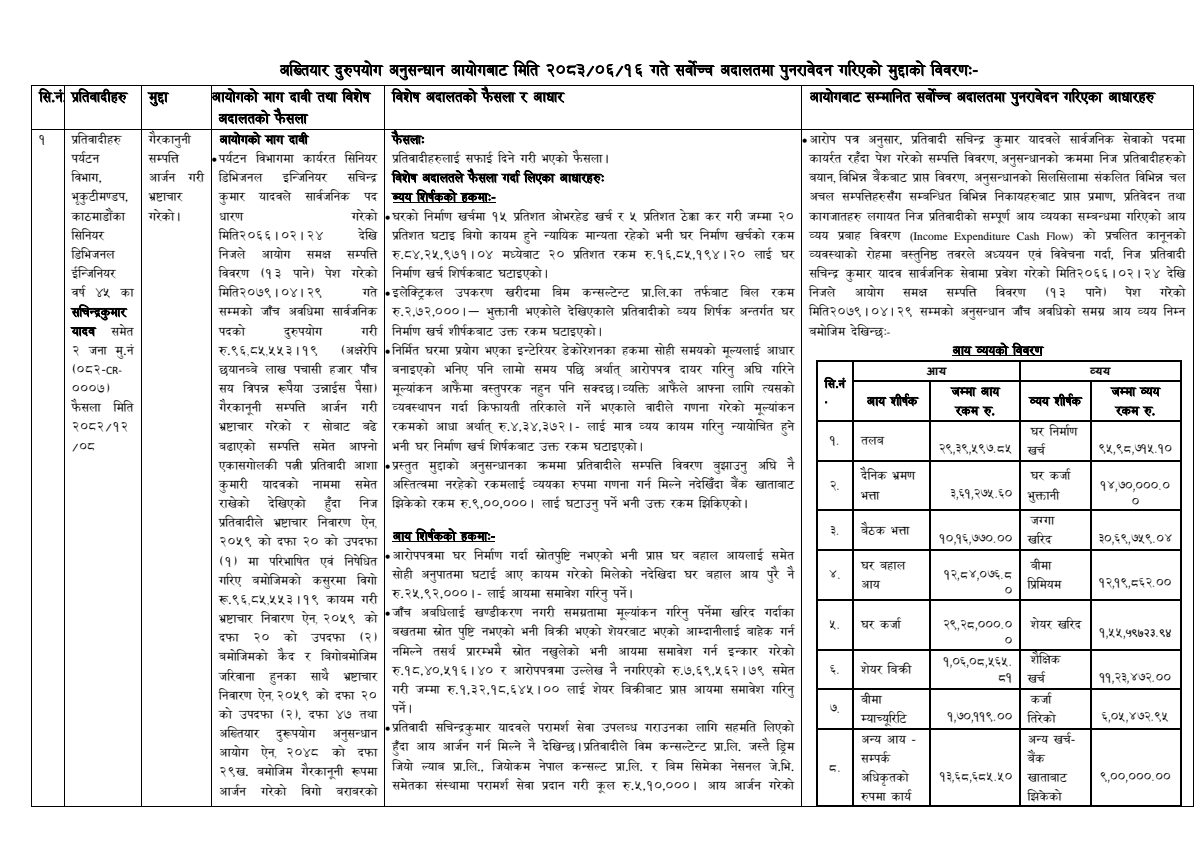
अख्तियार दुरुपयोग अनुसन्धान आयोगबाट मिति २०८३/०६/१६ गते सर्वोच्च अदालतमा पुनरावेदन गरिएको मुद्दाको बिवरणः- सि.न प्रतिवादीहरु मुद्दा आयोगको माग दावी तथा विशेष विशेष अदालतको फैसला र आधार आयोगबाट सम्मानित सर्वोच्च अदालतमा पुनरावेदन गरिएका आधारहरु अदालतको फैसला प्रतिवादीहरु | गैरकानुनी | आयोगको माग दावी फैसलाः आरोप पत्र अनुसार, प्रतिवादी सचिन्द्र कुमार यादवले सार्वजनिक सेवाको पदमा पर्यटन सम्पत्ति «पर्यटन विभागमा कार्यरत सिनियर | प्रतिवादीहरुलाई सफाई दिने गरी भएको फैसला | कायर्रत रहँदा पेश गरेको सम्पत्ति विवरण, अनुसन्धानको क्रममा निज प्रतिवादीहरुको विभाग, आर्जन गरी | डिभिजजल इन्जिनियर सनिन्द्र बिशेष अदालतले फैसला गर्दा लिएका आधारहरुः बयान, विभिन्न बैंकबाट प्राप्त विवरण, अनुसन्धानको सिलसिलामा संकलित विभिन्न चल भृकुटीमण्डप, भ्रष्टाचार कुमार यादवले सार्वजनिक पद | sam शिर्षकको हकमाः- अचल सम्पत्तिहरुसँग सम्बन्धित विभिन्न निकायहरुबाट प्राप्त प्रमाण, प्रतिवेदन तथा काठमाडौंका | गरेको। धारण गरेको ०घरको निर्माण खर्चमा १५ प्रतिशत ओभरहेड खर्च र ५ प्रतिशत ठेक्का कर गरी जम्मा २० | कागजातहरु लगायत निज प्रतिवादीको सम्पूर्ण आय व्ययका सम्बन्धमा गरिएको आय सिनियर मिति२०६६।०२।२४ देखि | प्रतिशत were बिगो कायम हुने न्यायिक मान्यता रहेको भनी घर निर्माण खर्चको रकम | व्यय प्रबाह विवरण (income Expenditure Cash Flow) को प्रचलित कानूनको डिभिजनल निजले आयोग समक्ष सम्पत्ति | रु.८४,२५,९७१।०४ मध्येबाट २० प्रतिशत रकम रु.१६,५५,१९४।२० लाई घर | व्यवस्थाको रोहमा वस्तुनिष्ठ तवरले अध्ययन एवं विवेचना गर्दा, निज प्रतिवादी ईन्जिनियर विवरण (१३ पाने) पेश गरेको | निर्माण खर्च शिर्षकबाट घटाइएको । सचिन्द्र कुमार यादव सार्वजनिक सेवामा प्रवेश गरेको मिति२०६६।०२। २४ देखि वर्ष ४५ का मिति२०७९।०४। २९ गते «इलेक्ट्रिकल उपकरण खरीदमा बिम कन्सल्टेन्ट प्रा.लि.का तर्फबाट बिल रकम | निजले आयोग समक्ष सम्पत्ति विवरण (१३ पाने) पेश गरेको सचिन्द्रकुमार सम्मको जाँच अवधिमा सार्वजनिक | रु.२,७२,०००।-- भुक्तानी भएकोले देखिएकाले प्रतिवादीको ब्यय शिर्षक अन्तर्गत घर | मिति२०७९। ०४। २९ सम्मको अनुसन्धान जाँच अवधिको समग्र आय व्यय निम्न यादब समेत पदको दुरुपयोग गरी | निर्माण खर्च शीर्षकबाट उक्त रकम घटाइएको । बमोजिम देखिन्छः- २ जना मु.नं रु.९६,८५,५५३।१९ अक्षेरेपि , निर्मित घरमा प्रयोग भएका इन्टेरियर डेकोरेशनका हकमा सोही समयको मूल्यलाई आधार आय व्ययको बिवरण (०८२-०- छयानब्बे लाख पचासी हजार पाँच | बनाइएको भनिए पनि लामो समय पछि अर्थात् आरोपपत्र दायर गरिनु अघि गरिने |r | । व्यय | ०००७) wa fava रूपैया उन्नाईस पैसा) | मूल्यांकन आफैंमा वस्तुपरक नहुन पनि सक्दछ। व्यक्ति आफैँले आफ्ना लागि त्यसको सि.नं जम्मा आय ब्यय जम्मा व्यय फैसला मिति गैरकानूनी सम्पत्ति आर्जन गरी | व्यवस्थापन गर्दा किफायती तरिकाले गर्ने भएकाले वादीले गणना गरेको मूल्यांकन आय शीर्षक रकम रु. व्यय शीर्षक Wut, २०८२/१२ भ्रष्टाचार गरेको र सोबाट बढे रकमको आधा अर्थात् रु.४,३४,३७२ ।- लाई मात्र व्यय कायम गरिनु न्यायोचित हुने घर निर्माण ४०८ बढाएको सम्पत्ति समेत आफ्नो | भनी घर निर्माण खर्च शिर्षकबाट उक्त रकम घटाइएको । ॥ 4. | तलब २९,३९,५९७.८५ | खर्च ९५,९८,७१५.१० एकासगोलकी पत्नी प्रतिवादी आशा ७ प्रस्तुत मुद्दाको अनुसन्धानका क्रममा प्रतिवादीले सम्पत्ति विवरण बुझाउनु अघि नै अनिक wn चर कर्जा कुमारी यादवको नाममा समेत | अस्तित्वमा नरहेको रकमलाई व्ययका रुपमा गणना गर्न मिल्ने नदेखिँदा बैंक खाताबाट २ भत्ता ३,६१,२७५.६० | अक्तानी १४,७०,०००.० राखेको देखिएको हुँदा निज | झिकेको रकम रु.९,००,०००। लाई घटाउनु पर्ने भनी उक्त रकम झिकिएको । _ ~ ० प्रतिवादीले भ्रष्टाचार निवारण ऐन, 3 जग्गा हु 5 aoe भत्ता ति २०५९ को दफा २० को उपदफा | आय शिर्षकको हकमा:- रै om भत्ता १०,१६,७७०.०० | खरिद ३०,६९,७५९.०४ + निषेधित «आरोपपत्रमा घर निर्माण गर्दा स्रोतपुष्टि नभएको भनी प्राप्त घर बहाल आयलाई समेत मा ae " निपेधित सोही अनुपातमा घटाई आए कायम भ गरको मिलेको नदेखिदा घर वहाल आय परै नै घर बहाल ०७६५ | गरिए वमोजिमको कसुरमा विगो | सोही अनु टाई : यम गरेक को नदेखिदा घर बहा पुं ४. | आव १२,०४,०७६.5 | श्रेमियम १२,१९,५६२.०० रू.९६,८५,५५३।१९ कायम गरी | र₹ु-२५,९२,०००।- लाई आयमा समावेश गरिनु पर्ने । ° त नि 2 = att अबधिलाई खण्डीकरण नगरी समग्रतामा मूल्यांकन गरिनु पर्नेमा खरिद गर्दाका sera, निवारण ऐन, २०५९ को बखतमा स्रोत Ye नभएको भनी बिक्री भएको शेयरबाट भएको आम्दानीलाई बाहेक गर्न [ | |घरकर्जा २९,२८,०००.० | शेयर खरिद दफा २० को उपदफा (२) पृष्टि नभए भएको शेयरबाट भएको आम्दा बाहेक हान ० १,५५,५९७२३.९४ बमोजिमको कैद र बिगोबमोजिम | et ae en ae ree क नाक ला समावेश गर्न त ले ॥ ६. | शेयर बिक्री १,०६,०८,५६५. | शैक्षिक जरिवाना हुनका साथै भ्रष्टाचार | ₹.१५,४०,५१६ | ४० र आरोपपत्रमा उल ra a एको रु.७,६९,५६२ । ७९ समेत ५१ | खर्च ११,२३,४७२.०० निवारण ऐन, २०५९ को दफा २० रो जम्मा रु.१,३२,१८,६४५ । 00 लाई शेयर बिक्रीबाट प्राप्त आयमा समावेश गरिनु त Fa = को उपदफा (२), दफा ४७ तथा सचिन्द्रकृमार . सेबा उपल», लिएको " म्याच्यूरिटि १,७०,११९.०० | तिरेको ६,०५,४७२.९५ अख्तियार दुरूपयोग अनुसन्धान «प्रतिवादी सचिन्द्रकुमार यादवले परामर्श सेवा eq गराउनका लागि सहमति लिएको “ “ हुँदा आय आर्जन गर्न मिल्ने नै देखिन्छ । प्रतिवादीले विम कन्सल्टेन्ट प्रा.लि. जस्तै ड्रिम अन्त आय - अन्य खर्च, आयोग ऐन, २०४८ को दफा | हुँदा आय आर्जन गर्न मिल्ने नै देखिन्छ। [म कन्सल्टेन्ट प्रा.लि. जस्तै ड्रि सम्पर्क अंक २९ख. वमोजिम गैरकानुनी रूपमा जियो wart wife, जियोकम नेपाल कन्सल्ट प्रा.लि. र बिम सिमेका नेसनल जे.भि. 5. थिकृतको . : a हि पं आर्जन गरेको अधिकृतको १३,६५,६०५५.५० | खाताबाट ९,००,०००.०० आर्जन गरेको विगो बराबरको समेतका संस्थामा परामर्श सेवा प्रदान गरी कूल रु.५,१०,०००। आय आर्जन गरेको ५ झिकेको " रुपमा कार्य ि सम्पत्ति जफत हुन तथा भ्रष्टाचार निवारण ऐन, २०५९ को दफा १६ को उपदफा (२) बमोजिमको कसुरमा समेत निज प्रतिवादीलाई भ्रष्टाचार निवारण ऐन, २०५९ को दफा १६ को उपदफा (२) बमोजिम कैद र जरिवाना गरी यसरी लुकाई छिपाई राखिएको सम्पत्ति जफत हुन समेत मागदावी लिईएको देखिन्छ। त्यसैगरी प्रतिवादीले श्रीमती आशा कुमारी यादवको नाममा घरजग्गासमेत खरीद गरेको देखिएकोले भ्रष्टाचार निवारण ऐन, २०५९ को दफा ४७ तथा अख्तियार दुरूपयोग अनुसन्धान आयोग ऐन, २०४८ को दफा २९ख. बमोजिम उक्त सम्पत्ति जफत गर्ने प्रयोजनार्थ मात्र निज आशा कुमारी यादवलाई प्रतिवादी कायम गरी विशेष अदालत समक्ष आरोप पत्र दायर भएको देखिन्छ। देखिन्छ। कर क्ट्री गरिनु पर्ने कर समेत दाखिला गरी प्राप्त गरेको उल्लेखित रकमलाई आयमा गणना गर्न मिल्ने नै भएकाले वादी पक्षले स्वीकार गरेको मापदण्ड अनुसार नै ७० प्रतिशत बचत मानी आयमा समावेश गर्दा प्रतिवादीको आयमा रु.३,५७,०००।- थप हुने। «प्रतिवादी सचिन्द्र कुमार यादव सेवामा प्रवेश गर्नु WA EnGen Consultancy, जावलाखेल ललितपुरमा कार्यरत रही मिति२०६४/५/१ देखि २०६६/१/३० सम्म कार्यरत रहँदा मासिक रु.१४,५००।- का दरले पारिश्रमिक तथा दैनिक रु.८५०।- का दरले फिल्ड भत्ता प्राप्त गरेको प्रमाण कागज समेतबाट देखिएकोले निजले प्राप्त गरेको कुल रकम रु.४,४९,९००।-- मध्ये आयोगले निर्धारण गरेको मापदण्ड अनुसार नै ७० प्रतिशत बचत मान्दा हुन आउने रु.३,१४,९३० |— लाई प्रतिवादीको आयमा गणना गरिनु पर्ने । «आर्क इन्जिनियरिङ्ग कन्सल्टेन्सी प्रा.लि.का तर्फबाट उपलब्ध विवरण अनुसार कर कट्टी गरेको विवरण समेत समावेश भएको र सो तथ्य कर कार्यालयको विवरणबाट समेत समर्थित भएको हुँदा प्रस्तुत मुद्दाको अनुसन्धान नै प्रारम्भ नभएको अवस्थामा नियमित र स्वाभाविक रुपमा स्रोतमै कर कट्टा समेत गरी भुक्तानी गरिएको देखिएको हुँदा प्रतिवादी आशाकुमारी यादवले आर्क इञ्जिनियरिङ कन्सल्टेन्सी प्रा.लि.बाट रु.१८,४६,०००।- पारिश्रमिक बुझेको देखिन्छ। सगोलमै रहेकी यी प्रतिवादी आशाकुमारी यादवको हकमा जीवन निर्वाह खर्च भनी पुनः छुट्याउनु पर्ने अवस्था नरहेकाले निजले पारिश्रमिक वापत प्राप्त गरेको पूरै रकम रु.१८,४६,०००। - लाई प्रतिवादीको आयमा समावेश गरिनु पर्ने । «प्रतिवादी पक्षले रु.५,००,०००। रकमको जिकिर लिएको अवस्था भए पनि त्यसको आधा अर्थात् रु.२,५०,०००। सम्मलाई टिकाटालाबाट प्राप्त गेरेको रकमका रुपमा मान्यता दिई त्यसलाई प्रतिवादीको आयमा समावेश गरिनु न्यायोचित नै हुने। बिशेष अदलतबाट उपरोक्त अनुसार विश्लेषण गरि प्रतिवादीको समग्र आय व्ययको अवस्था निम्न बमोजिम कायम हुने ठहर गरि फैसला भएको देखिन्छः आय तर्फ व्यय तर्फ क्र. | शिर्षक रकम रु.) क्र. | शिर्षक रकम (&.) a a १ १ घर निर्माण ७२०७१४८. तलब २९३९५९७.८५ खर्च ९० २ दैनिक २ | a कर्जा १४७००००. भ्रमणभत्ता ३६१२७५.६० भुक्तानी ०० 3 ३ ३०६९७५९. वैठक भत्ता १०१६७७०.०० जग्गा खरीद ०४ गर्दाको आय . जग बिक्री बैंक २९५७:४४ "| आय १९,२४,०१२.५० | मौज्दात | नत १०. | कृषि आय २०८,७४,९८४.९ & परामर्शदाता को रुपमा ती काम गर्दा ४,३१,३७५.०० प्राप्त आय १२. | ब्याज आय ४,११,४३७.७० १३. | कर्जा लिएको ५,०0,000.00 ज २,६८,१५,९००. ३,६५,०४,४५३. म्मा ७२ ९१ न्यून (कूल (९६,८५,५५ EU) रकम 298 ) अख्तियार दुरुपयोग अनुसन्धान आयोगवाट प्रतिवादी सचिन्द्रकुमार यादव र निज श्रीमती आशाकुमारी यादवको नाममा रहेको सम्पतिको विश्लेषण गर्दा निजहरु आयलाई विभिन्न १३ वटा शिर्षक विश्लेषण गरि जम्मा रू.२,६५,१५,९००.७२ आयमा गणना गरिएकोमा प्रतिवादी सचिन्द्रकुमार यादवको घर वहाल आय शेयर विक्री आय र परामर्शदाताको रुपमा काम गर्दाको आयमा अदालतबाट फरक तवरबाट गणना गरि बढी आय कायम गरेको देखिन्छ भन्ने प्रतिवादीले अदालतमा पछीवाट थप आयका शिर्षक भनि दावी गरिएका सेवा पुर्वको आय, श्रीमती आशा कुमारी यादबको पारिश्रमिक आय र टिकाटालबाट प्राप्त आय शिर्षक समेतलाई थप आयको रुपमा गणना गरि प्रतिवादीको आय रु. ३,३५,०४,८३३.११ कायम गरि बढी गणना गरि फैसला भएको देखिदा मुख मिलेका शिर्षक बाहेकमा उपरोक ६ वटा आयका शिर्षक अदालतबाट फैसला गर्दा आय गणना हुने ठहर गरि भएको जिकिरको हकमा उक्त आय शिर्षकहरुलाई निम्न अनुसार विश्लेषण गरिएको छ। प्रतिवादीको घर बहाल आय शिर्षकको हकमाः प्रतिवादी सचिन्द्रकुमार यादवको श्रीमती आशाकुमारी यादवको नाममा दर्ता कायम रहेको जिल्ला ललितपुर, ललितपुर २घ सानेपा स्थित कि.नं. १६४८ र क्षेत्रफल ०-४-०-० भएको जग्गामा निर्मित घरको बेस्मेन्ट सहित २,२८5.४ ब.फि. क्षेत्रफल बिम कन्सल्टेन्ट प्रा.लि. लाई भाडामा दिएबापत कर क्ट्री पश्चात प्राप्त गरको कूल बहाल आय मध्ये उक्त घर निर्माणको क्रममा भएको कूल खर्च मध्ये खर्चको स्रोत पुष्टि भएको अनुपातमा (उक्त घर निर्माणको क्रममा भएको कूल खर्च/लगानी मध्ये ४९.५४ प्रतिशत खर्चको मात्र
 Like
0
 Views
2
 Comments
0
 Share
0

Save

Report